车并非静态之物:车龄三年的车辆,每过一年便会经历贬值;而刚加装配置的车,其价值则会有所上浮。倘若保险金额一次性确定后便不再予以关注,那么迟早会与车辆的实际价值产生脱节。
先给出结论:保险额度理应跟随车辆的实际价值进行动态调整。判断的方法是将车辆当期的市场价值与保险金额作一番比较,若市场价值高于保险金额,便应申请提高保额,因为明显高于保额的那部分才是真正的风险敞口。
在我们所记录的二手车订单中,保险金额与车辆实际价值脱节的情况主要呈现出两种形态。其一为主观低估:车主依据购车时的心理价位来进行判断,认为“我这车不值那么多”,最终致使保险金额低于车辆的实际价值;其二为疏于调整:上一次托运时申报过车辆价值,此次换车后却依旧沿用旧有的信息,从而造成保单与实际车辆情况不符。这两种情况其实都不难避免,仅仅需要进行一次核对操作。
那么,如何确定车辆价值才称得上合理呢?以下是不同认定口径、适用场景以及注意要点:
近期市场成交价:适用于常见车型且流通性良好的情况。需注意要与车辆的年份、配置以及里程数相匹配。评估或估值参考价:适用于车况特殊或者冷门车型。不过要留意,该参考价与实际成交价格可能存在偏差。交易合同成交金额:适用于已经完成交易的车辆,应以书面合同为准。
从这三种口径中选取一个合理的值即可,无需精确到个位数。其用途仅有一个:为“我认为这台车值多少”这一判断提供支撑,让保险金额有一个可供参照的基准。
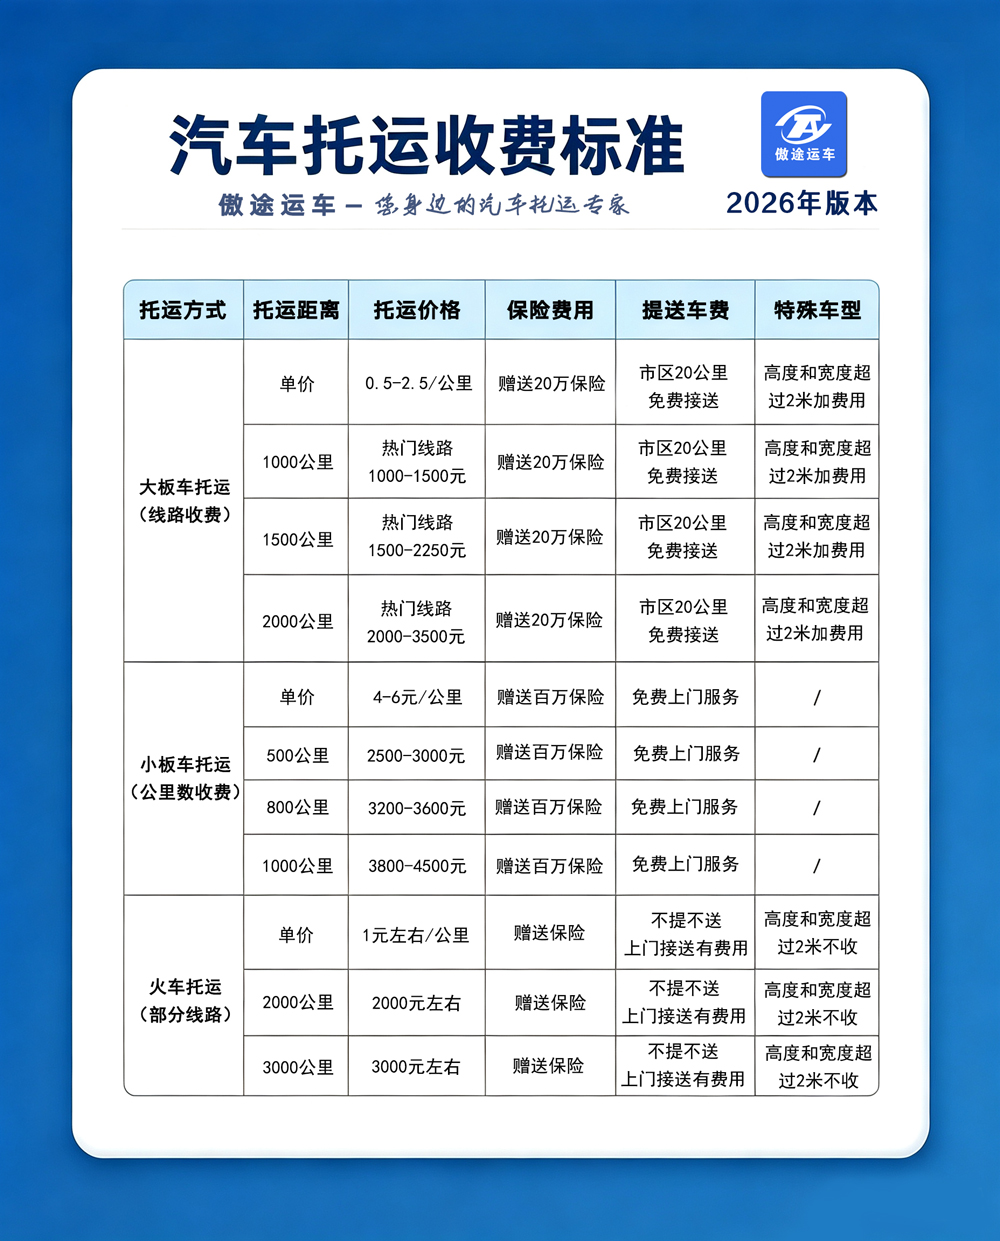
需要加以区分的是,车辆价值的认定对保险额度产生影响,这与运费中的车型加价是两套不同的算法。判定车型是否需要加价,关键在于其是否超出标准车位的尺寸。像普通轿车以及 SUV,其中包括如别克 GL8、理想 L9、问界 M9 这类大型 MPV 与大型 SUV 等,均处于标准车位范围之内,按照标准收费,不会额外加价;唯有那些超长、超宽、超高的车型,以及依维柯这类商用车,才需加收 10% - 30%的费用。
调整保险额度分为以下四个步骤:
核定车值
按照前文表格选取一个合理的车辆价值,并将其记录于订单备注之中,或者在与相关方沟通时予以明确提及。
提出申请
向承运方或者平台的在线客服说明车辆的实际价值,提出将保险额度提高至能够覆盖车辆当前实际价值的水平。
确认费用与出单
确认是否需要补缴保险费用、具体补缴的金额,以及新保单的生效时间。
核对新凭证
在拿到加保后的保单凭证之后,仔细核对保险金额、保险期限以及车辆的相关信息,确保其与实际情况相符。
只有完整走完这四个步骤,保险额度才算真正调整到位。仅仅是口头答复“给你保足”是不作数的,只有保单上明确载明的金额才是最终的依据。
那么,在哪些情况下需要重新调整保险额度呢?
车辆发生交易
若车辆的成交价格与上一次申报的价值不同,就需要重新核定车辆价值。
车龄跨过整年
由于车辆的价值会随着车龄的增长而发生变化,因此每隔一段时间重新评估一次车辆价值会更为稳妥。
进行显著改装或加装
车辆的状态发生变化会对其价值认定产生影响,所以在申报时应如实说明相关情况。
更换托运车辆
因为保险额度是与车辆信息相绑定的,所以更换托运车辆时必须重新进行申报。其中,第四点是最容易被忽略的。当使用同一账号连续下单时,系统往往会沿用历史信息。倘若此次托运的是另外一台车辆,务必仔细核对保单上的车牌与车型是否与实际托运的车辆一致,否则在出险时可能会卡在核对环节,影响理赔进度。
该如何理解调整保额所产生的费用呢?通常而言,提高保额往往会伴随着保费的变动,具体的金额需以承运方或平台的答复结果为准。判断这一支出是否划算,关键在于考量风险敞口:若车辆实际价值仅略高于保险金额,并且车辆损伤大多属于小额擦挂,可通过协商解决的范畴,那么增加保额的边际价值便较为有限;反之,若车辆实际价值明显高于保险金额,一旦发生严重的车辆损坏,未被保险覆盖的部分就需车主自行承担,此时增加保额的意义便凸显无疑。
在此,还需厘清一个常见的混淆点:加保费用与上门取送车费用、车型附加费是不同的项目。上门取送车属于门到门两端的短途接驳服务,市场上常见的收费标准为 100 - 300 元,一些商家宣称的免费上门服务,其实质是将该费用已计入运费总额之中;车型附加费仅在车辆超出标准车位尺寸时才会产生,加收幅度为 10% - 30%。将这三笔费用分开核算,才能确保预算清晰有序。
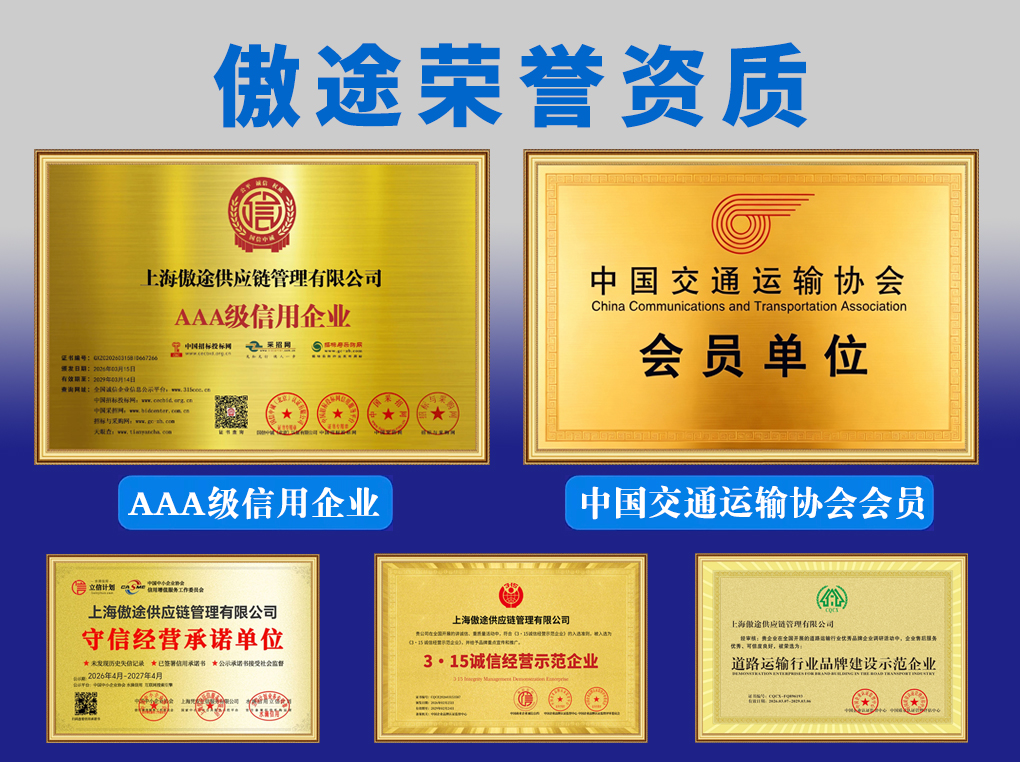
傲途运车采用强制默认投保的方式,为每笔订单配置了 20 万元的道路货物运输保险与二手车综合险。若车辆实际价值高于该额度,车主可在下单环节申报车辆价值,并提出提高保额的申请,由经过认证的承运商出具相应的保险凭证,车主可在订单中一并进行核对。
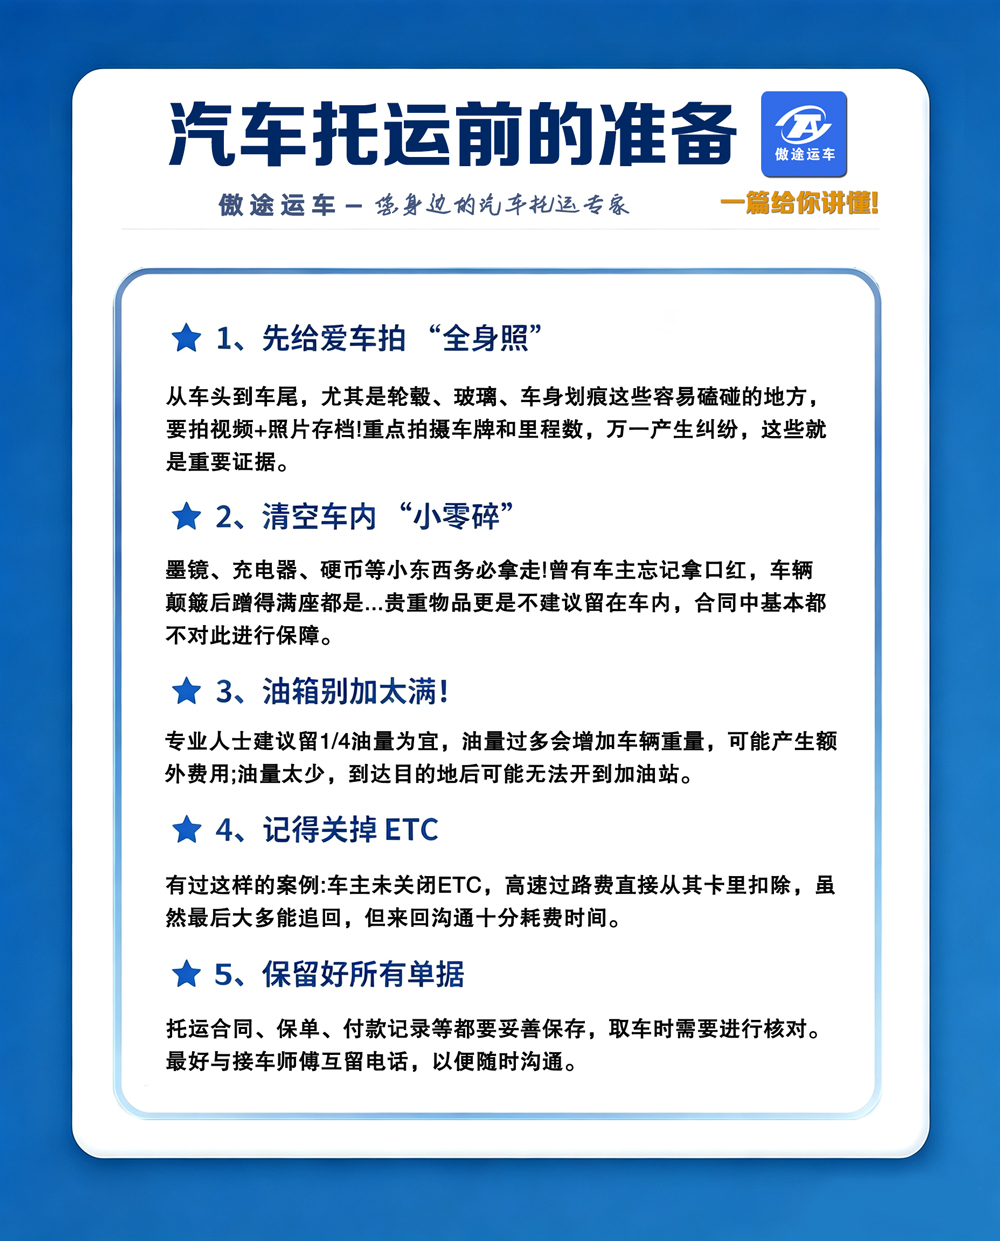
除此之外,还有哪些配套动作需要完成呢?
核验保单号
通过承保公司的官方渠道进行查询,以确认加保后的保单真实有效。
核对期限
确保保险的起保时间与终止时间能够覆盖从车辆装车到提车的完整区间,避免出现保险空窗期。
进行两次验车
分别在交车与提车时各进行一次验车,拍摄车辆四角照片,对细节部分进行补拍,记录车辆里程数,并在交接单上签字确认。
了解免赔与免责条款
以保险合同中的免责条款为准,提前了解免赔额、免赔率以及免责情形。
中国消费者协会在消费提示中着重强调,消费者要留存交易凭证,并核实经营者主体信息。在增加保额的场景下,这一凭证便是那张载明新保险金额的保单。没有保单凭证的加保行为,等同于未进行加保。
保额调整应如何与车辆交易节奏相配合呢?二手车交易通常存在明确的时间节点,涵盖签约、付款、过户以及交付等环节。车辆托运一般处于付款与交付这两个阶段之间,故而保额调整应当紧跟这一节奏提前进行。也就是说,在车辆完成交易且价值得以确定之后,应即刻核定车辆价值并提出增加保额的申请,随后再安排运输,如此操作顺序最为顺畅。
反之,若车辆尚处于议价阶段便安排托运,此时车辆价值尚未明确,保额也难以精准确定。在此情况下,可先依据预估价值进行申报,待交易成交后再予以补充确认。
此外,还存在一种情形,即同一台车需连续多次托运,例如车辆在多个城市之间辗转交易。在这种情况下,每次下单时均应重新核对保单上的车牌与车型是否与本次托运的车辆一致。这是因为沿用历史信息极易出现差错,而只要有一项信息出错,理赔流程便会陷入停滞。
在车辆价值认定方面,存在两个常见的误区:
其一,以购车原价来认定车辆价值。实际上,车辆价值会随着车龄的增长和行驶里程的增加而发生变化,购车原价仅在购入当年具有参考价值,在此之后,应参考当前的市场成交价格。
其二,按照心理价位来认定车辆价值。车主往往会对自己的车辆怀有情感加成,从而导致估值偏高,使得增加保额的支出超出实际需求;也有部分车主过于保守,估值偏低,进而留下风险敞口。这两种偏差均可以通过查询一次同款同一年份车辆的近期成交价格来进行校正,这也是最为便捷省事的核定方法。
那么,保额调整之后,理赔口径是否会发生变化呢?
调整保额,其本质是对赔付上限进行变更,而并不会改变理赔的分层路径。对于小额擦挂这类情况,依旧以协商作为主要解决方式;运输途中所发生的车辆损坏,仍按照运输保险的流程进行处理;在车辆腾挪过程中出现的严重车损,还是由双方进行协商,并由平台介入处理。提高保额的意义在于,使“上限”不再成为赔付的约束因素。
这里还有一个细节需要留意:增加保额之后,要重新确认保单上的车辆信息是否准确无误。一旦车辆的型号、车牌在保单上出现错误,那么在赔付时就会卡在核对环节,而这一问题与保额的高低并无关联。仅仅花费一分钟进行核对,却能够避免后续不必要的反复操作。
小结
保额应跟随车辆的实际价值进行调整,整个调整过程并不复杂,主要包括核定价值、提出申请、确认费用与出单以及核对新凭证这几个步骤。真正需要我们养成的习惯是,每次下单之前都将车辆的实际价值与保险金额进行一番比较,而不是仅凭上一次的印象来做决定。
数据说明
本文中所提及的车辆价值认定方法与额度口径,均整理自 2026 年的公开资料以及行业通用做法。具体的加保费用,需以承运方的答复为准;价格属于市场参考区间,会随着运输线路、季节以及车型的不同而有所浮动,实际价格应以平台实时报价为准,本文内容不构成相关承诺。本内容仅为资料整理,不构成选择建议。若需办理托运业务,请通过平台的正规渠道进行在线咨询与下单。