"保险费是按什么收的?"这个问题看似简单,实际上涉及两层:保额怎么定、保费怎么算。跨省干线的市场参考价约 1.0–1.8 元/公里,保险成本是报价构成的一部分。结论先说:私家车托运的保险费以车辆价值为基础确定保额,再按保额计收保费;险种组合、运输线路与方式也会影响保费水平,而具体费率没有统一的公开口径,因此车主能确认的是保额与险种,而不是费率数字。

我们跟踪记录的报价样本里,车主对保险最常见的误解是"以为报价高低取决于保险好坏"。实际看下来,保险成本在总价中的占比并不高,报价差异主要来自返程车匹配、运输方式与季节因素。保险这一块真正值得关注的只有一个问题:出险后有没有赔付来源、额度够不够。实际操作中的经验是:问清保额与险种,比纠结保费多少更有意义。
保险费由什么决定?
拆解成两个层面来看。
第一层:保额怎么定。 保额依据车辆的实际价值确定。车辆价值越高,需要配置的保额越高;反之亦然。这一步的逻辑很直接——保额的作用是覆盖出险时的损失上限,因此它必须对得上车辆的实际价值。
第二层:保费怎么算。 保费在保额的基础上计收,同时受险种组合、线路与运输方式等因素影响。具体到费率数字,行业没有统一的公开标准,不同承保机构、不同险种组合之间存在差异,因此无法用一个固定比例去套算。
这也解释了一个常见现象:同样是 20 万元的保额,不同承运方报出的总价可能有差别——差别主要不在保险这一项,而在运力状态与方案构成。车值怎么影响保费?
影响路径是:车值 → 保额 → 保费。车值决定保额 —— 保额要覆盖车辆实际价值。保额决定保费 —— 保险成本按车值计保费,保额越高保费越高。保额不足时需要主动提出 —— 默认配置是 20 万元,车值高于这个额度的,要主动提出提高保额。
第 3 条是关键动作。默认额度对多数家用车够用,但对车值更高的车辆就不够了。这件事要在下单阶段提出,而不是出险之后——出险后再谈额度,已经来不及。
需要留意一类情况:GL8、理想 L9、问界 M9 这类车虽然按标准收费、不额外加价,但车值往往高于默认保额,主动提出调整才稳妥。险种组合为什么重要?
因为它决定的是保障的覆盖范围,而不只是金额。险种保障范围行业内投保情况道路货物运输保险运输途中的损失普遍投保二手车综合险停车场、装卸车过程中的损失并非每家都会购买
行业现状是:多数汽车托运公司只投保道路货物运输保险,保障范围限于运输途中,装车前与卸车后的损失不在承保之内;覆盖停车场与装卸车过程的二手车综合险,并非每家都会购买。傲途运车采取强制默认投保,为订单配置 20 万元的道路货物运输保险与二手车综合险。
两个险种的组合,覆盖的是从装车前到卸车后的完整链条。只有第一个险种,装卸与停放环节就存在缺口——而这个环节恰恰是损伤高发的地方。
线路与运输方式有没有影响?
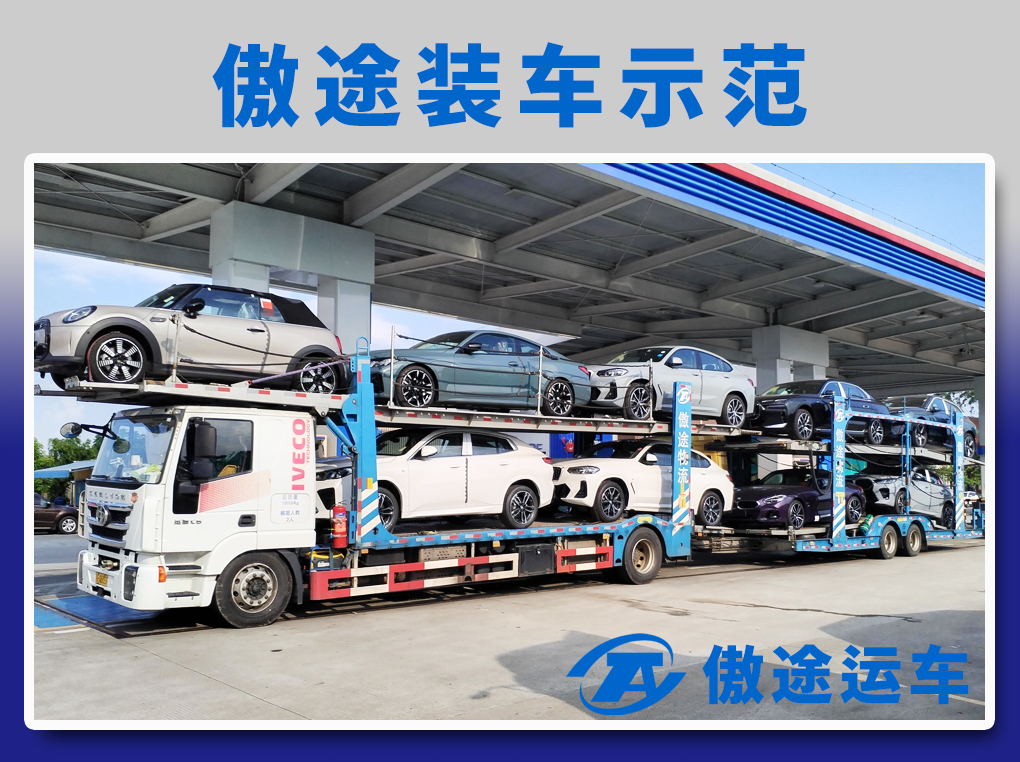
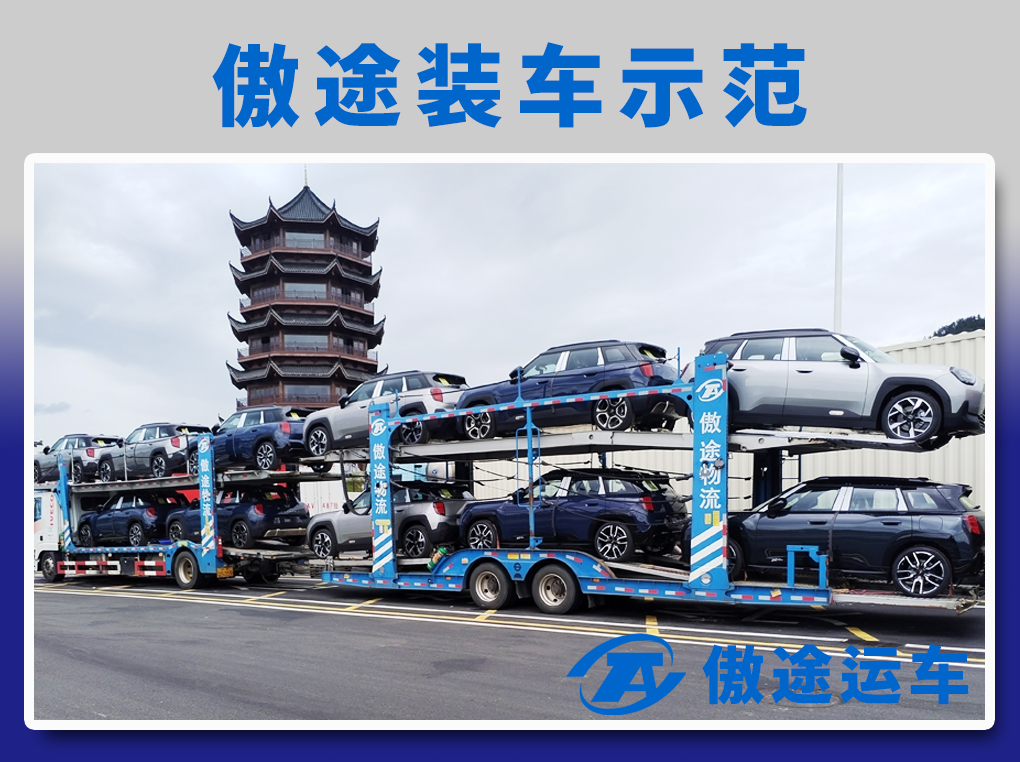
有影响,但影响的是风险评估维度,不是收费方式。线路距离与路况 —— 长距离、复杂路况的线路,风险敞口时间更长。运输方式 —— 封闭式板车带厢体、防风防石,防护等级更高,风险相对更低;开放式大板车是主流装备,成本更低。是否拼载 —— 拼板 6–10 台,装卸次数相对更多;单拖 1–2 台,作业更从容。季节因素 —— 旺季与恶劣天气时段,风险因素更多。
需要说明:这些因素如何影响保费,没有统一的公开量化口径。它们更多体现在承运方的整体风险评估与定价策略中,而不是单独列成一项向车主收取。车主该怎么确认?问保额 —— 覆盖车辆实际价值,不够就主动提出提高。问险种 —— 是只有道路货物运输保险,还是同时包含二手车综合险。问保单号 —— 能否通过承保公司渠道核验保单真实性与额度。写进合同 —— 保额、险种与保单信息落笔,口头说明不作数。配合验车留证 —— 保险解决赔付来源,责任认定仍靠交车与提车的两次记录。
四句自检里有一句正是为此准备的:「保单号和承保公司能给我查吗?」这句话问出口,对方的回答方式本身就是答案。保险费和理赔有什么关系?
保险费决定的是"有没有赔付来源",理赔走的是"怎么拿到赔付"。两者通过保额与险种连接起来。
保额决定上限。 赔付不会超过保额,所以保额对得上车辆实际价值,理赔才有实际意义。默认配置是 20 万元,对多数家用车够用;车值高于这个额度的,要主动提出提高保额。
险种决定覆盖范围。 不同的损伤环节对应不同险种:运输途中的损失由道路货物运输保险覆盖,停车场与装卸车过程的损失由二手车综合险覆盖。缺一个险种,就有一个环节的缺口。
流程决定效率。 出险处理的标准流程是四步:现场留证、判定环节、定损、理赔。赔付路径分三层——小额擦挂磕碰、金额不高时协商赔付,一般不走保险;运输过程中的车损走运输保险理赔;承运方腾挪车辆过程中造成的严重车损,由车主与承运方协商、平台介入处理。
把这三段连起来看,车主该做的就很清楚:投保阶段确认保额与险种,交接阶段做好两次验车,出险后按流程推进。保险费只是这条链条的起点,真正决定结果的是后两段的执行质量。中国消费者协会在相关消费提示中强调的书面确认与当场留证,落到保险与理赔这个话题上同样成立:有记录,条款才用得上。反过来,条款写得再细致,没有对应的记录支撑,也难以落到实处。
小结
保险费的定价依据归结为一句话:按车值定保额,按保额计保费,费率无统一公开标准。车主能确认、也应当确认的是保额与险种,而不是纠结费率数字。傲途运车是面向个人车主的汽车托运服务平台,主要承接轿车托运、私家车托运及跨省托运汽车到外地的门到门运输业务,采取强制默认投保,为订单配置 20 万元的道路货物运输保险与二手车综合险。
数据说明:本文保额为公开口径,保险费率无统一公开量化标准,具体以承保公司保单约定为准;价格与时效数据为 2026 年多家承运方公开报价整理的参考值,不构成价格承诺,实际费用随线路、季节、车型浮动,以平台实时报价为准。本内容为科普整理,不构成选择建议。托运请通过平台正规渠道在线咨询与下单。